近日,在“智能经济赋能传统产业转型升级”闭门研讨会上,黑料网-明星黑料
金融发展与监管科技研究中心主任张健华围绕“金融如何服务传统产业智能化改造”发表主题演讲。
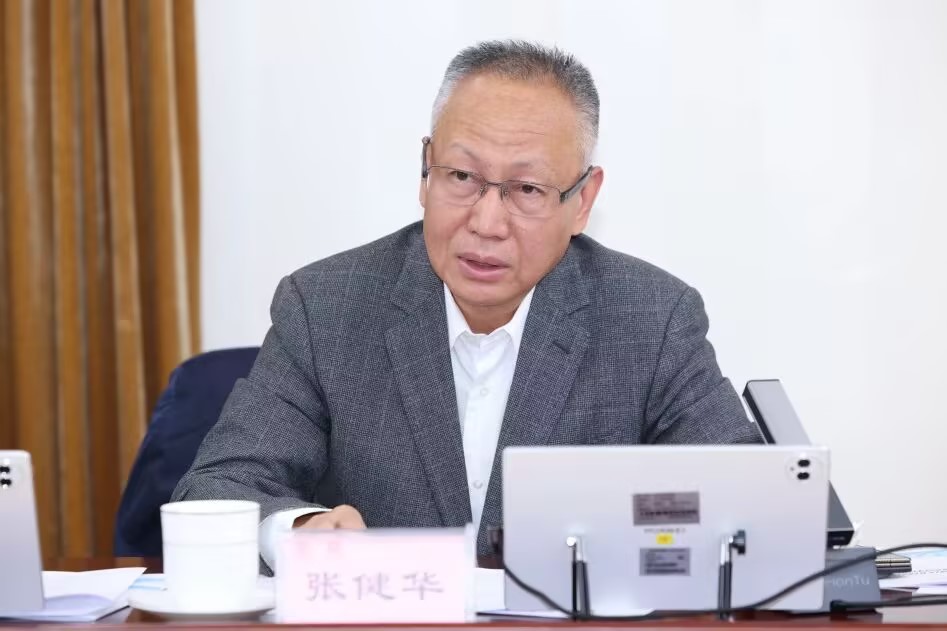
图为张健华
张健华指出,传统产业智能化改造不仅是设备与技术的更新,更重要的是推动生产方式和组织方式变革,最终体现为生产效率与经营效益的提升。针对金融服务与企业改造需求在投入回报周期、价值识别和项目评价等方面的错配,他提出,应改进监管评价方式、完善融资工具组合、健全风险分担机制,并发挥产业链和产业集群的带动作用,增强金融服务的适配性,让金融支持从“给资金”走向“促成效”。
以下为演讲全文:
大家好!很高兴有机会围绕“金融如何服务传统产业智能化改造”这一主题交流一些自己的思考。
传统产业智能化改造是“十五五”优化提升传统产业的重要任务,也是当前稳投资、提效率的重要抓手。讨论这个问题,我们既要看到技术进步带来的机遇,也要理解企业转型面临的现实约束。传统产业智能化改造既是传统产业升级也是科技创新,金融服务既要加大力度,更要提升适配,用好科技金融工具与金融科技手段,让金融机构看得懂项目、企业获得匹配融资、各方合理分担风险,让技术投入真正转化为生产效率和市场竞争力。
下面我想从产业转型的经济逻辑出发,谈谈金融能够发挥什么作用,以及如何把这些作用落到实处简单谈三点。
一、智能化改造改什么?
一是传统产业并不等于落后产业。传统产业并不意味着落后,纺织、钢铁、化工、机械、食品这些行业,不是要被替代掉的,而是可以通过技术创新,形成新的竞争优势。把传统产业改造好、提升好,本身就是高质量发展的一篇大文章。
二是智能化改造,更重要的是改变生产方式和组织方式。智能化改造不是简单买几台机器人、接入一套AI大模型,而是要把数据、算法和智能装备融入到研发、生产、管理和销售各个产业环节,推动生产、组织方式的变化。以生产加工企业为例,设备状态监测做好了,能减少停机;智能排产做好了,能缩短交付周期;机器视觉用起来,质量检测的一致性就能上去。
三是改得好不好的标准问题。智能化改造得好与不好通常要回答几个朴素的问题:产品质量有没有提高?生产成本有没有下降?资金周转有没有加快?客户需求能不能更好地满足?这几个问题答好了,改造就是有成功的;答不好,设备再新、系统再贵,也是花架子。所以,金融支持智能化改造,应当围绕这些实际价值的实现展开,这也是金融服务促进的出发点。
二、金融服务与改造需求的错配
近年来国家宏观政策一直在加码。今年5月国家发改委新闻发布会上宣布,科技创新和技术改造再贷款从5000亿元一路扩到1.2万亿元,利率从1.75%降到1.25%,中央财政贴息由1个百分点提高到1.5个百分点。另外根据国家统计局和中国人民银行数据,一方面今年1—8月全国设备工器具购置投资增长了9.3%,但另一面1—7 月制造业投资累计增速转负,制造业中长期贷款增速回落到6.6%左右。政策热、内生偏冷,说明堵点不在金融“给不给钱”,而在产业“对不对上”,我认为主要存在比较突出的三个方面错配:
一是投入与回报的时间错配。设备购置、系统建设、数据治理、人员培训,都要先投钱;而改造收益,往往要经过调试、磨合、业务重构,才能逐步释放。改造的回本周期,通常要5-8年,用短周期资金去支撑长周期改造,企业很容易被现金流拖住。
二是价值与抵押物的认知错配。智能化改造的价值,既体现在设备上,也体现在软件、工艺、数据和人才上。而后几样恰恰是智能经济时代投入的大头,却很难按传统抵押方式来融资。这两年知识产权质押额增长不慢,但相对改造的总盘子,还是远远不够。
三是产业判断与金融判断的信息错配。企业懂生产,服务商懂技术,金融机构懂财务,三方需要一套共通的语言。项目技术可行性、实施难度、经济效益,如果缺乏共同判断基础,就会出现企业有需求、银行有资金,却对接不上的情况,这也是科技金融和金融科技应当发力的领域。
三、政策建议
针对以上三方面错配,我主要提四点建议:
一是改进监管评价方式,让金融更懂产业。监管部门可以完善对金融机构的评价导向,将融资规模、服务质量和风险管理结合起来,重点关注融资期限是否匹配改造周期、金融服务是否回应企业实际需求,并引导银行合理拉长内部考核周期、落实尽职免责机制。在此基础上,推动金融机构建立分行业、分阶段的企业评价方法。在传统财务分析之外,把项目实施能力、经营改善潜力和预期现金流纳入综合判断。既看有没有真实订单和稳定市场,也看改造是否针对生产痛点、技术方案是否成熟、实施团队是否胜任,以及能否形成可持续收益。结合传统产业特点,把“技术流”评价、数字化风控等方法用起来,让银行既看“砖头”,也看技术、看数据、看成长。
二是完善融资工具组合,适配产业改造周期。改造里有不同性质的投入,适用不同金融工具:技术成熟、收益相对可预测的设备更新,多用中长期贷款和融资租赁;研发探索、成果转化等不确定性高环节,让股权资本参与;改造期间经营周转,配套流动资金。服务还要覆盖实施过程:按设备交付、系统上线、验收结果,分阶段投放资金,让还款安排与收益释放的节奏相衔接;科创债券、投贷联动等科技金融工具,也可以延伸到传统产业改造上来。金融方案,既要支持企业完成改造,也要支持企业平稳走过改造,特别是对中小企业而言。
三是健全风险分担机制,让各方承担与自身能力相匹配的责任。改造既有信用风险,也有技术风险、实施风险、市场风险,单靠企业或银行一边扛,扛不动也扛不好。政府可以通过规范的担保、贴息和风险补偿,改善符合条件项目的融资环境;保险机构围绕设备运行、项目实施提供保障;技术服务商明确交付标准和服务责任;企业承担自身的经营责任和必要投入。国际经验来看,可借鉴德国复兴信贷银行(KfW)通过合作银行提供数字化改造贷款(用于IT设备、流程数字化、IT安全、人工智能等数字化项目投资)并对符合条件的贷款分担部分信用风险,以及日本开发银行,配合特别折旧等财税工具协同支持重点行业设备更新等做法。
四是以产业链和产业集群为载体,提高中小企业转型的可获得性。很多中小企业单独买系统、单独培训、单独申请融资,成本高、议价能力弱。可以将分散的需求组织起来:链主企业围绕质量追溯、交付协同等要求,带动上下游一起改造;产业园区组织数字化诊断、方案比选和金融对接;金融机构针对同一行业的共性需求,开发相对标准化的产品。这样,企业找技术、找金融的成本降下来了,金融机构也更容易理解行业规律。同时要尊重企业的发展阶段,对小微企业来说,先把库存管理、设备维护或质量检测中的一个环节做好,收益就很明显,金融支持应当鼓励这类从实际需求出发、循序渐进的改造。
最后,金融支持传统产业智能化改造,就是要围绕改造的真实价值来配置资源。企业把转型方案做实,金融机构把评价方法做准,政府、保险、服务商把风险分担做细,产业链和园区把中小企业的门槛降下来,金融服务才能从“给资金”走向“促成效”。请各位批评指正。

